2026年現在、OSAT(半導体後工程受託製造)市場は、NEV(新エネルギー車)とAI需要を両輪として、かつてない変革期にあります。主要企業の動向を整理すると、以下の3つの大きな流れが見えてきます。
1. 主要OSAT企業の戦略的動向
業界上位のプレイヤーは、単純な「下請け」から、NEVの根幹を支える「技術パートナー」へとシフトしています。
企業名 | 2025-2026年の主な動向 | 注目される戦略 |
ASE (日月光) | 台湾・マレーシアでの投資を加速 | 「FOCoS」(ファンアウト・チップ・オン・サブストレート)技術を車載SoCに展開。 |
Amkor (アンコール) | 欧州・ベトナム拠点の強化 | 車載専用ラインの拡充。ドイツのインフィニオンなど欧州IDMとの提携を深め、サプライチェーンの地産地消に対応。 |
JCET (長電科技) | パワー半導体への集中投資 | 中国NEV市場の爆発的需要を受け、SiC/GaNの高度パッケージングで世界シェアを拡大中。 |
力成科技 (PTI) | メモリから車載への多角化 | NEVの知能化に伴う車載ストレージ(SSD/DRAM)の需要増を取り込み、テスト工程を強化。 |
2. 2026年に顕著な「3つの変化」
① 「テスト」の価値が「組み立て」を上回る成長
NEV用半導体は命に関わるため、検査(テスト)が非常に厳格です。2026年の予測では、パッケージング(組み立て)の成長率が年間約8%なのに対し、テスト工程は12〜13%のペースで成長しています。OSAT各社は高価なテスター設備を導入し、車載規格(AEC-Q100など)への対応を競っています。
② 先端パッケージング(Advanced Packaging)の車載転用
これまではスマホ用だった「チプレット(Chiplet)」や「2.5D/3Dパッケージ」技術が、自動運転用AIチップにも採用され始めています。これにより、OSATは従来の安価な労働力に頼るビジネスから、高度なエンジニアリングが必要な高付加価値ビジネスへ脱皮しています。
③ 地政学的リスクへの対応(China + 1)
「中国市場向け」と「グローバル市場向け」で拠点を分ける動きが定着しました。
中国: JCETなどが中国国内NEVチェーンを独占。
東南アジア: マレーシアやタイ、ベトナムにASEやAmkorが新工場を建設し、欧米日メーカーの受け皿となっています。
3. 日本企業との関わり
日本の半導体メーカー(ルネサスやロームなど)も、先端品については自社工場だけでなく、これらグローバルOSATへの外注比率を高めています。また、日本国内でも後工程を強化する動き(Rapidus周辺の連携やOSAT拠点の誘致)があり、「後工程の重要性」が再認識されています。
PR:
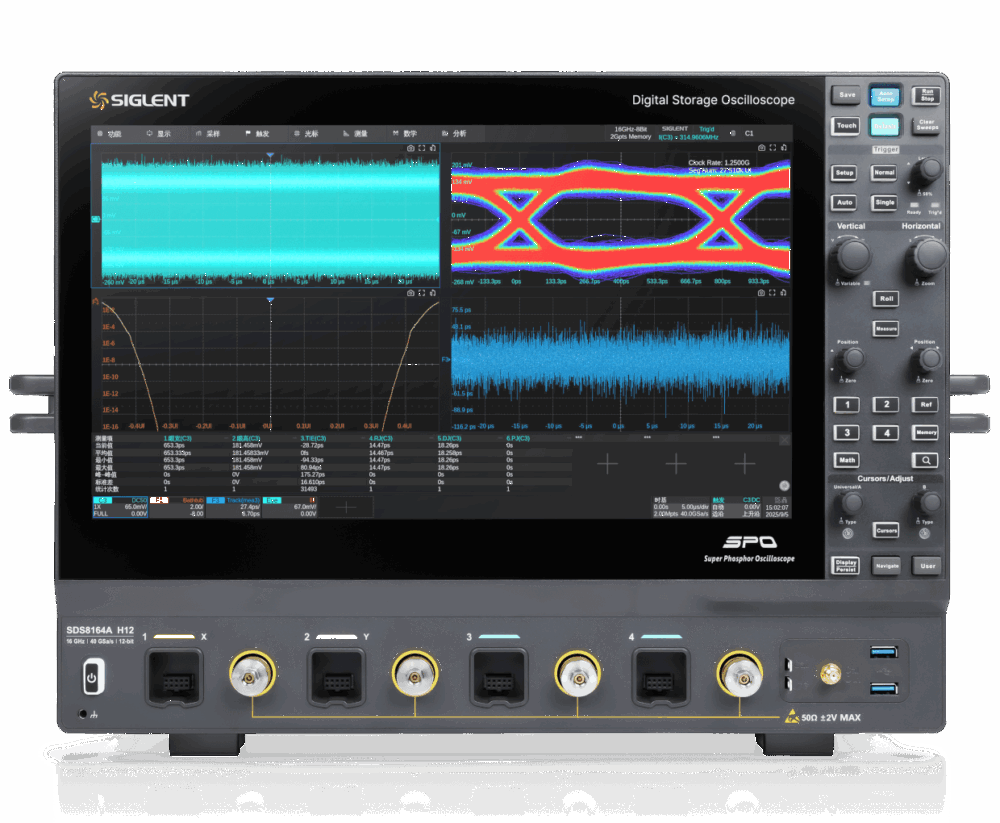 | SDS8000Aシリーズ オシロスコープ 特長と利点 |
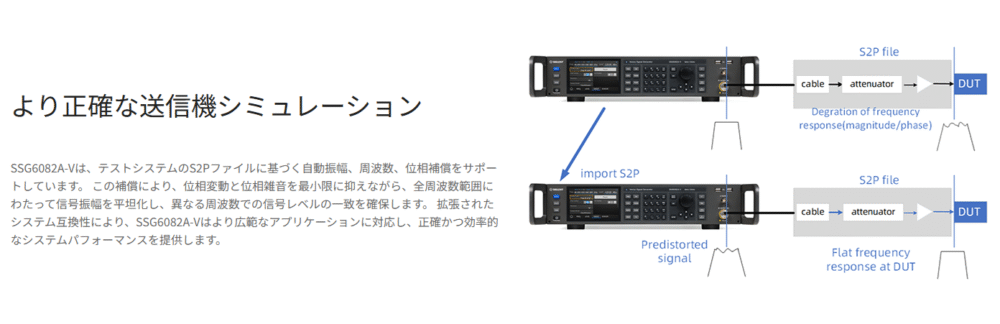
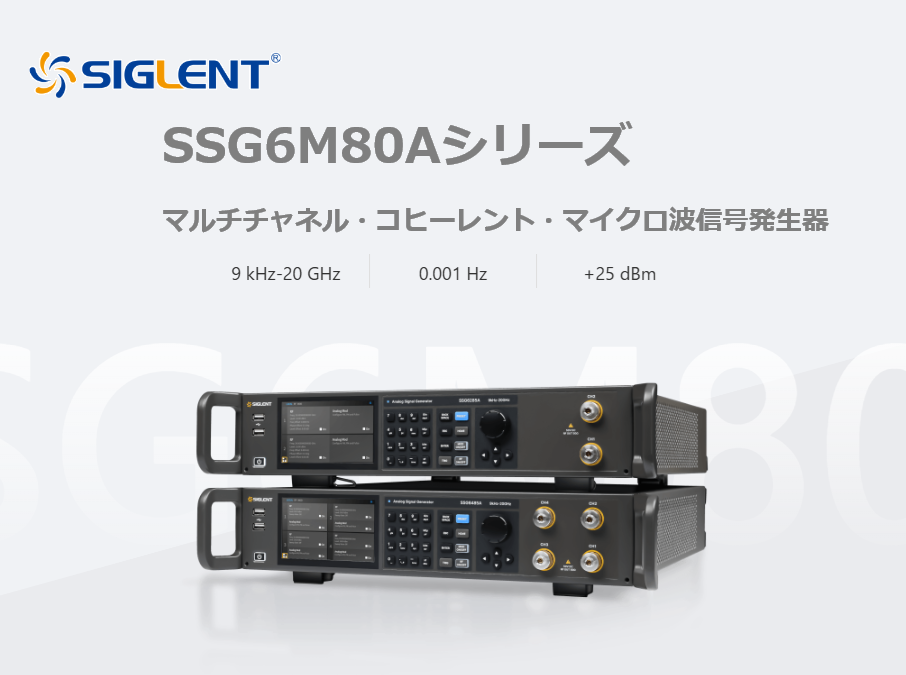 | SSG6M80Aシリーズ |
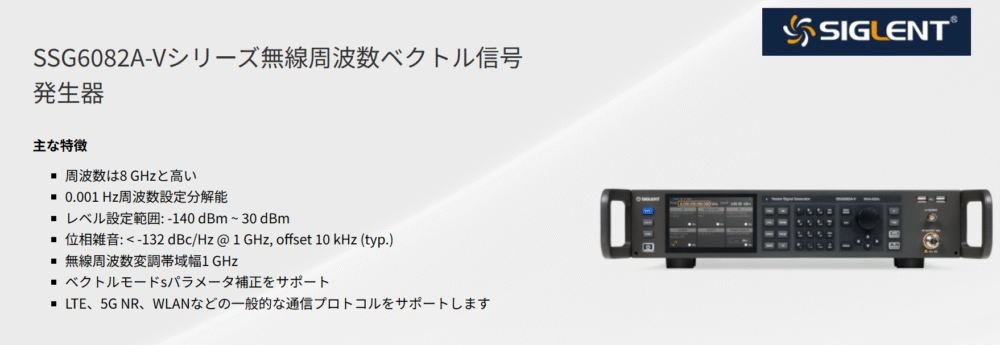 |  |
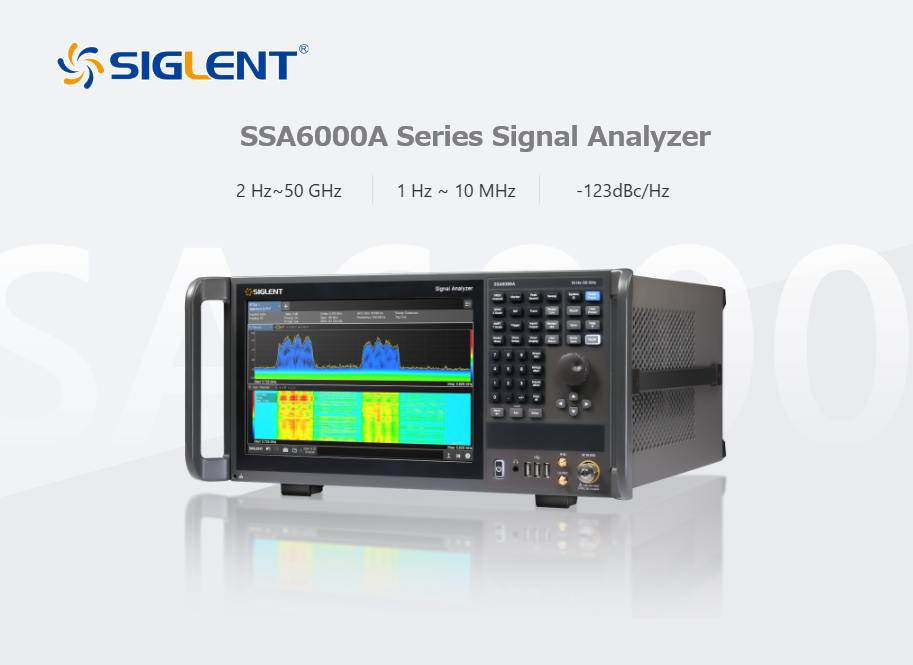 | SSA6000A Series Signal Analyzer Main Features |
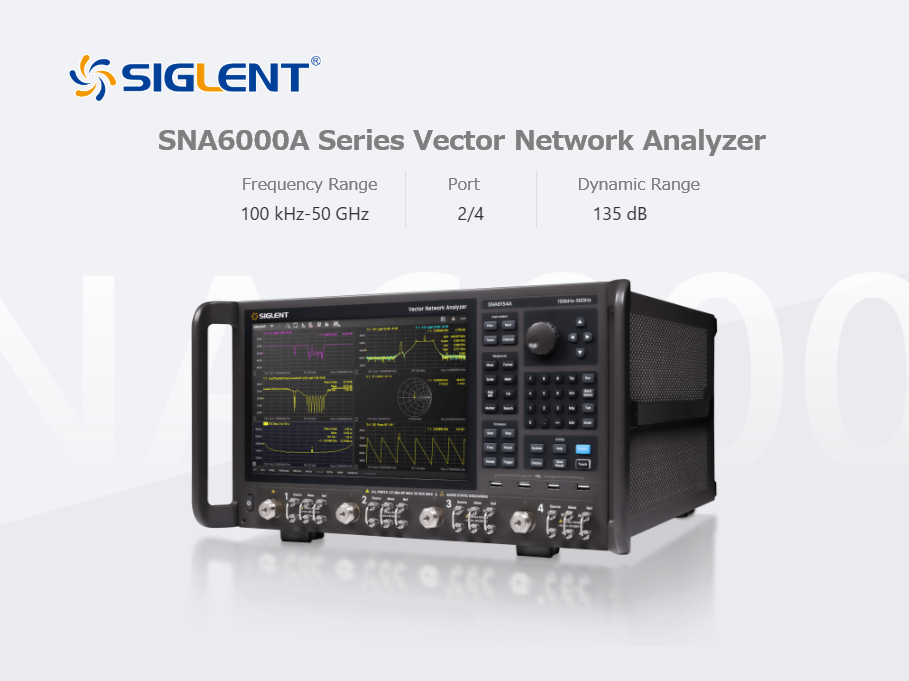 | SNA6000A Series Vector Network Analyzer Key Features |
お礼、
T&Mコーポレーションは設立5年ですが、おかげさまで業績を着実に伸ばしており、
オフィスを港区芝(最寄り駅浜松町)に移転し、スペースも拡大いたしました。
欧米計測器メーカーが値上げをする中、(110GHz VNAでは1億円超え)
弊社では若干の値下げをさせていただき、Ceyear社110GHz VNAは5000万円以下です。
高額な設備投資を伴う製品開発では、市場投入までの時間(Time to Market)の短縮、「スピード感」が求められます。
電子計測器業界の「ゲームチェンジャー」として、高性能/高信頼/低価格/短納期を武器に
T&Mコーポレーションはお客様のご予算を最大限生かす製品群をご提案させていただいております。