2026年現在、DRAMとNANDフラッシュメモリの市場は、AI(人工知能)向け需要の爆発的な増加と、それに伴う構造的な供給不足という大きな転換期を迎えています。
かつての「安くて豊富なメモリ」という時代は終わり、現在は戦略的な「希少資源」としての側面が強まっています。
1. DRAMの動向:AI特需とHBMへのシフト
DRAM市場は、生成AIの学習・推論に不可欠なHBM(高帯域幅メモリ)への生産能力の集中により、劇的な変化が起きています。
価格の急騰と供給不足: 2026年第1四半期のDRAM契約価格は、前四半期比で55〜60%という驚異的な上昇を見せています。特にサーバー用DRAMの不足が顕著で、AIデータセンターを運営するハイパースケーラーが供給を優先的に確保しているため、一般消費者向けのPCやスマートフォン用メモリの価格も引きずられる形で高騰しています。
HBM4への移行: SamsungやSK Hynix、Micronは、次世代の「HBM4」の量産に向けた投資を加速させています。HBMは通常のDRAMよりも多くのウェハー面積を必要とするため、HBMの増産がそのまま従来のDDR4/DDR5の減産につながるという構造的な供給難を引き起こしています。
レガシー製品の終焉: DDR4からDDR5への移行が決定定的となり、主要メーカーはDDR4の生産ラインを縮小。産業機器や旧型PC向けの供給が極めてタイトになっています。
2. NANDフラッシュの動向:エンタープライズSSDと高層化
NAND市場もDRAM同様、AIサーバー向けのエンタープライズSSD(eSSD)が成長を牽引しています。
eSSDへの集中: AIモデルの巨大化に伴い、高速かつ大容量なストレージ需要が急増しています。メーカー各社は利益率の低い消費者向けSSDよりも、データセンター向けの高性能・高信頼性SSDへの供給を優先しています。
多層化技術の進化(3D NAND): 技術面では、積層数が300層〜400層を超えるレベルに達しています。MicronやSK Hynixは、ウェハーを2枚貼り合わせる「ハイブリッドボンディング」技術などを駆使し、さらなる高密度化(BiCS8やBiCS9世代)を競っています。
価格動向: NAND価格も2026年に入り、四半期ベースで30%以上の上昇を記録しています。ノートPCなどのメーカーはコストを抑えるため、ストレージ容量を据え置くか、より低コストなQLC(1セル4ビット)製品への切り替えを余儀なくされています。
3. 市場全体への影響:デバイス価格への転嫁
このメモリ不足は「2024〜2026年の世界メモリ不足」と呼ばれ、ハードウェア業界全体に大きな打撃を与えています。
影響を受ける分野 | 具体的な動向 |
PC市場 | メモリ価格の高騰により、PC本体の価格が上昇。特に低価格帯のノートPCで利益を圧迫。 |
スマートフォン | iPhone等のフラッグシップモデルでも、コスト増によりRAM容量のアップグレードが見送られる傾向。 |
メーカー収益 | SamsungやSK Hynix、Micron、Western Digitalは過去最高の利益を記録。 |
今後の展望
2026年後半にかけても供給不足は続くと予想されており、メモリ価格の安定化は2027年以降、新しい工場の稼働(Micronの米国新工場など)を待つ必要があるとの見方が強まっています。
PR:
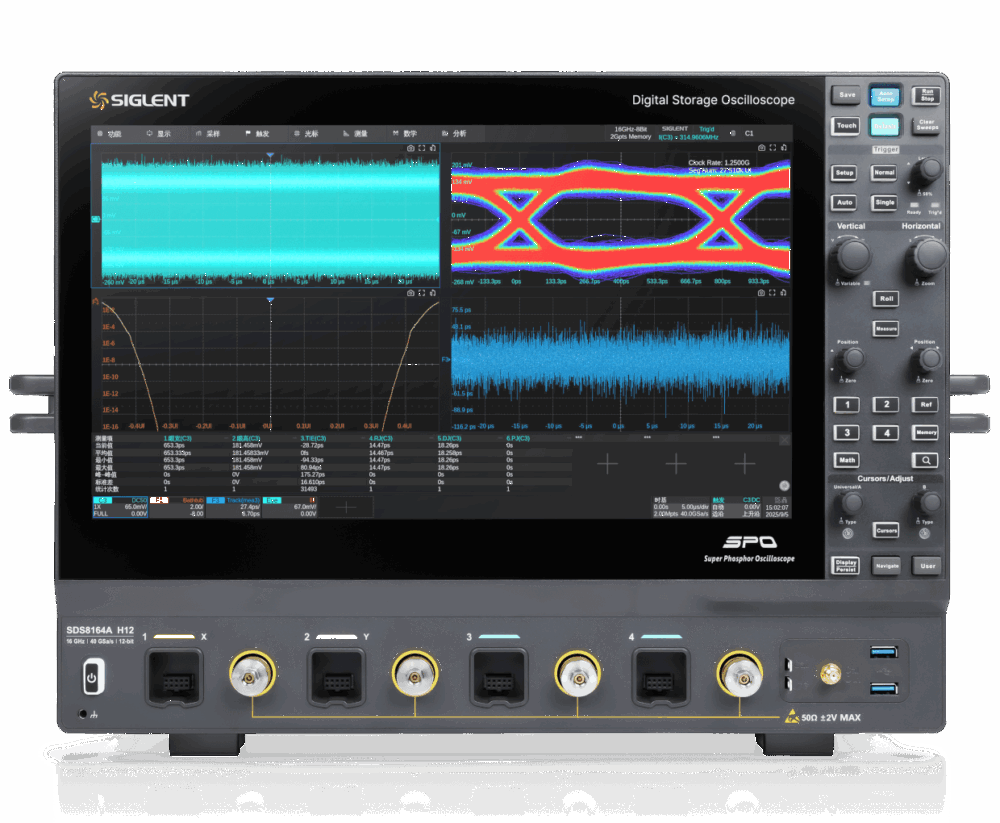 | SDS8000Aシリーズ オシロスコープ 特長と利点 |
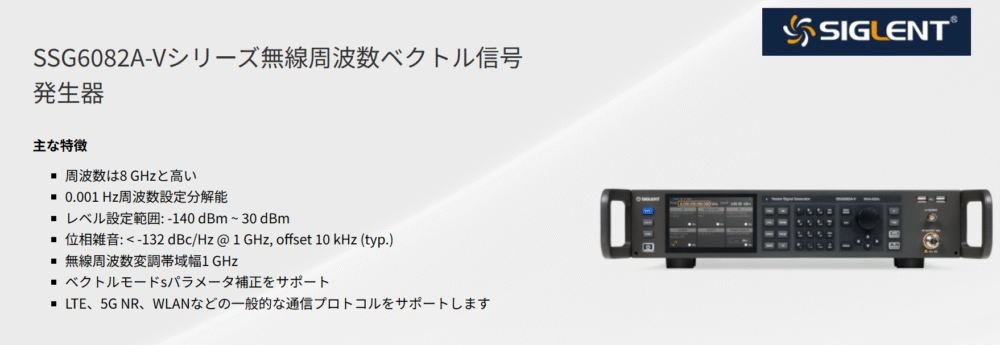
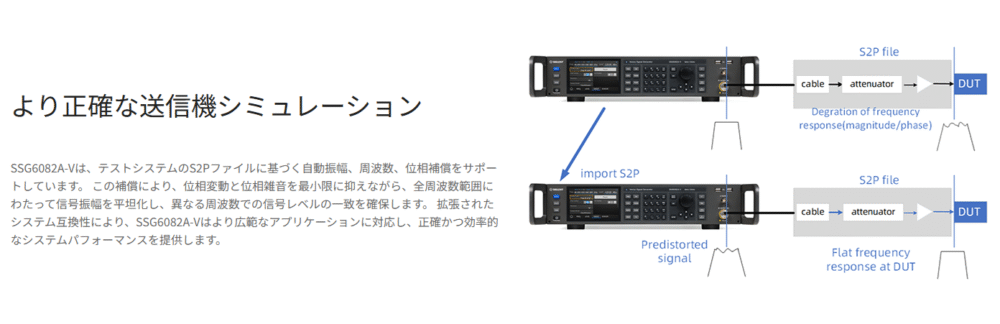
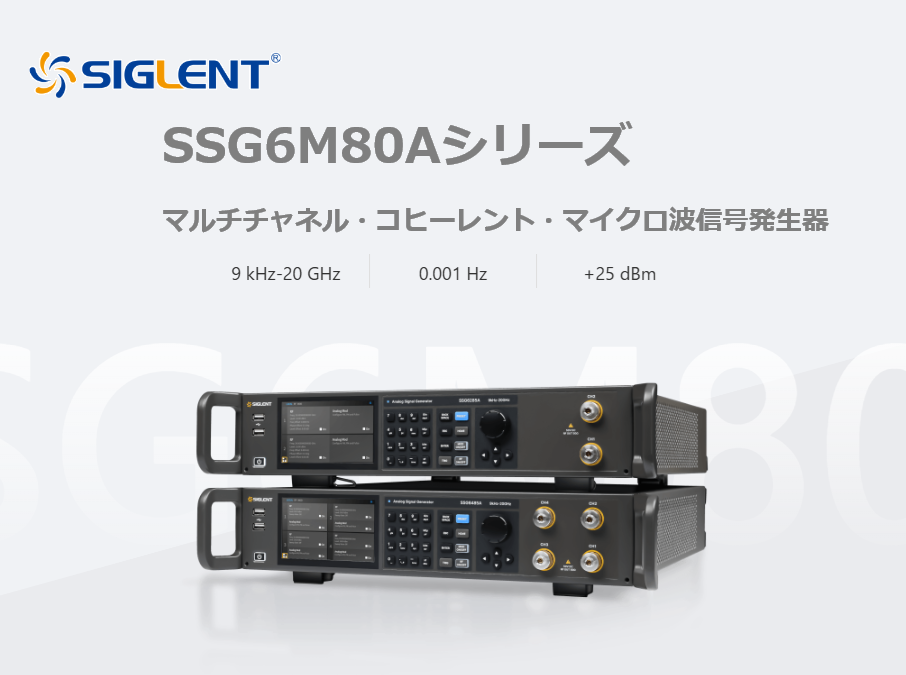 | SSG6M80Aシリーズ |
 |  |
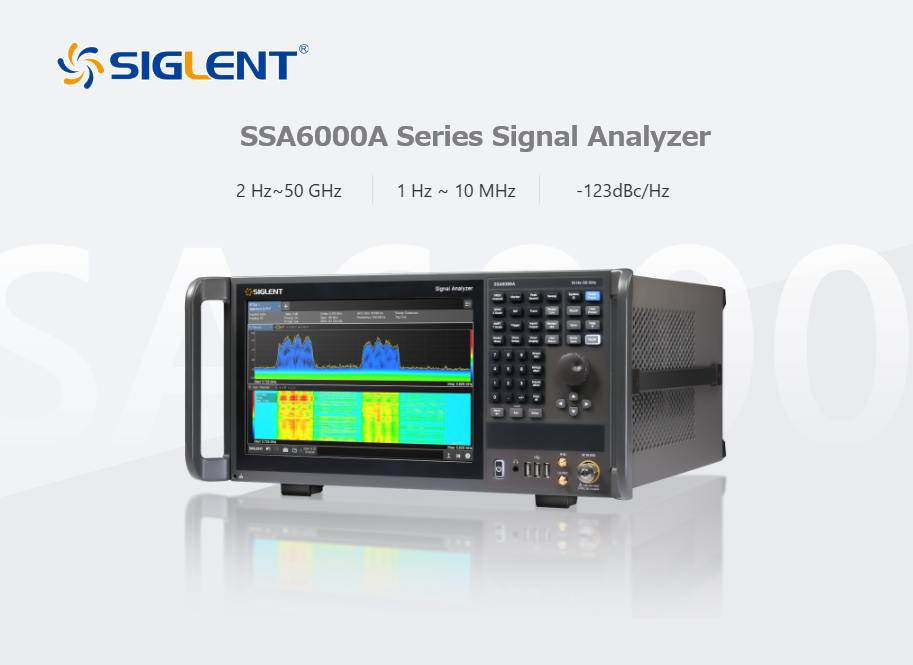 | SSA6000A Series Signal Analyzer Main Features |
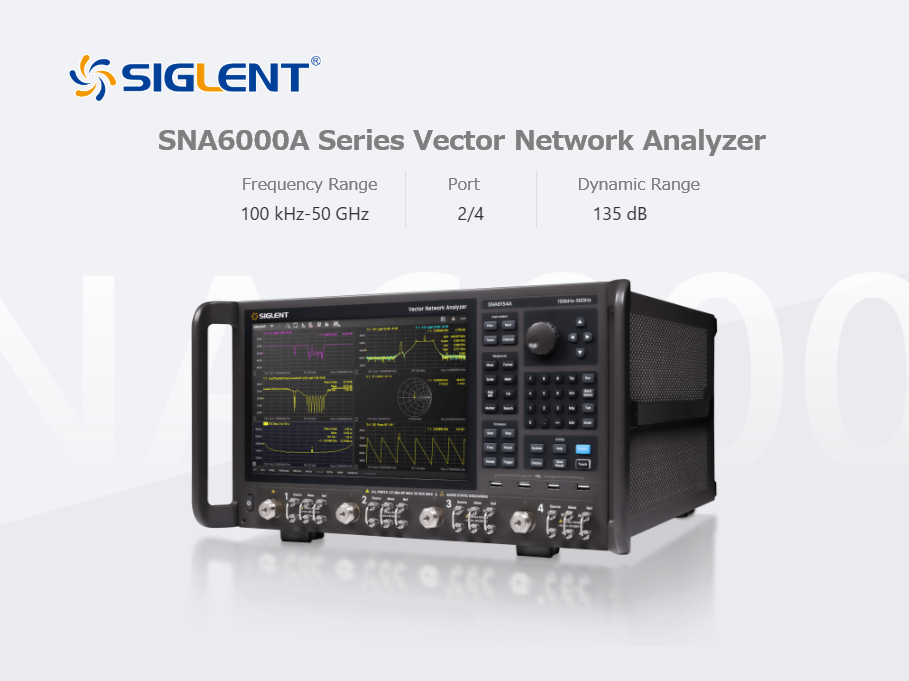 | SNA6000A Series Vector Network Analyzer Key Features |
お礼、
T&Mコーポレーションは設立5年ですが、おかげさまで業績を着実に伸ばしており、
オフィスを港区芝(最寄り駅浜松町)に移転し、スペースも拡大いたしました。
欧米計測器メーカーが値上げをする中、(110GHz VNAでは1億円超え)
弊社では若干の値下げをさせていただき、Ceyear社110GHz VNAは5000万円以下です。
高額な設備投資を伴う製品開発では、市場投入までの時間(Time to Market)の短縮、「スピード感」が求められます。
電子計測器業界の「ゲームチェンジャー」として、高性能/高信頼/低価格/短納期を武器に
T&Mコーポレーションはお客様のご予算を最大限生かす製品群をご提案させていただいております。